K-Startup 정산에서 견적서와 세금계산서 금액이 다르면 무엇을 설명하나
견적·세금계산서·실제 송금액이 다른 경우 차액 원인을 정산표에 연결합니다.
공개: · 확인:
먼저 같은 범위를 비교하고 있는지 봅니다
견적은 계약 전 예상 금액이고 세금계산서는 공급자의 실제 청구를 나타냅니다. 주문 수량이 줄었거나 일부 서비스가 빠지면 차액은 가격 오류가 아니라 범위 변경일 수 있습니다. 견적서 한 장만 수정하는 대신 변경된 계약서·발주서·납품서가 있는지 확인해야 정산 담당자도 같은 거래를 추적할 수 있습니다.
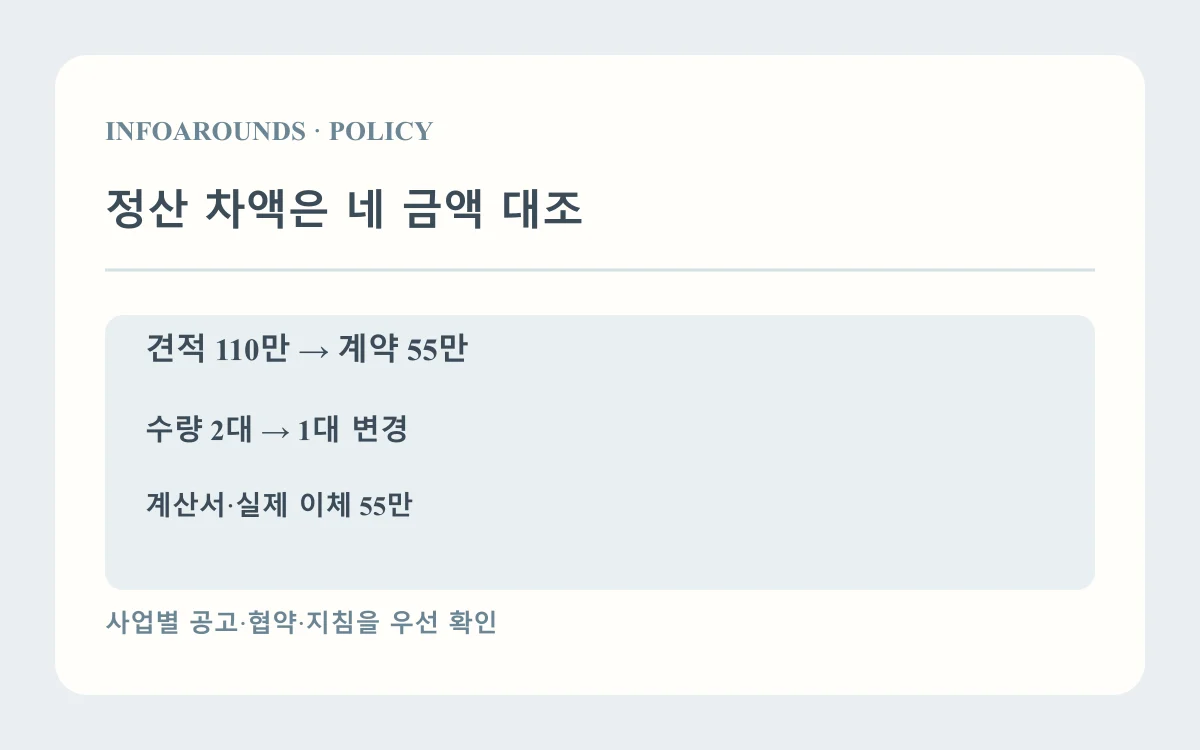
예를 들어 장비 2대를 각 55만원, 합계 110만원으로 견적받았지만 최종 계약·납품은 1대 55만원이라면 계산서 55만원을 110만원과 바로 대조해 “55만원 부족”이라고 쓰지 않습니다. 수량이 2→1로 바뀐 사유와 사업계획 예산 변경 여부를 별도로 기록해야 합니다. 금액은 가상입니다.
| 증빙 | 금액 예시 | 차액 설명 |
|---|---|---|
| 초기 견적 | 110만원 | 2대 제안 |
| 변경 계약 | 55만원 | 1대로 축소 |
| 계산서 | 55만원 | 실제 공급분 |
| 이체 | 55만원 | 미지급 없음 |
부가세 표시 차이와 실제 미지급을 구별합니다
어떤 견적서는 공급가액만 표시하고 다른 문서는 부가세 포함 총액을 표시합니다. 표제만 보고 “10% 차이”라고 추정하지 말고 각 문서의 공급가액, 부가세, 합계 금액을 따로 옮기세요. 해당 사업비에서 부가세를 인정하는지, 환급 가능한 세액을 어떻게 처리하는지는 공고·지침에 달려 있습니다.
계산서 총액이 110만원인데 은행 이체가 100만원이면 부가세 표시 차이가 아니라 실제 지급액과 청구액이 10만원 다른 것입니다. 후불·상계·할인·부분 지급 중 무엇인지 입금자료와 공급자 확인서를 찾아야 합니다. 지급하지 않은 금액을 지급 완료로 신고해서는 안 됩니다.
변경 이유를 승인 계획과 연결합니다
정산 표에는 원래 승인 예산, 변경 승인 여부, 최종 계약 금액, 계산서 발행 금액, 실제 지급 금액, 남은 미집행액을 한 거래번호로 묶어 적습니다. 변경이 승인 대상인지 불명확하면 지침의 해당 조항과 거래서류를 들고 주관기관에 문의하세요.
문서 간 불일치가 단순 오기라면 공급자가 적법한 정정 절차를 밟아야 합니다. 실제 거래를 거꾸로 바꾸는 허위 수정은 정산 설명이 아닙니다. 이 글은 세금계산서 정정의 세법상 기한이나 개별 사업의 부가세 인정 결론을 확정하지 않습니다.
출처와 확인일
- 중소벤처기업부 2026 초기창업패키지 딥테크 특화형 모집공고 — 사업별 상세 공고 확인 확인: 2026-10-17