K-Startup 자부담 현금과 현물은 어떻게 다르게 입증하나
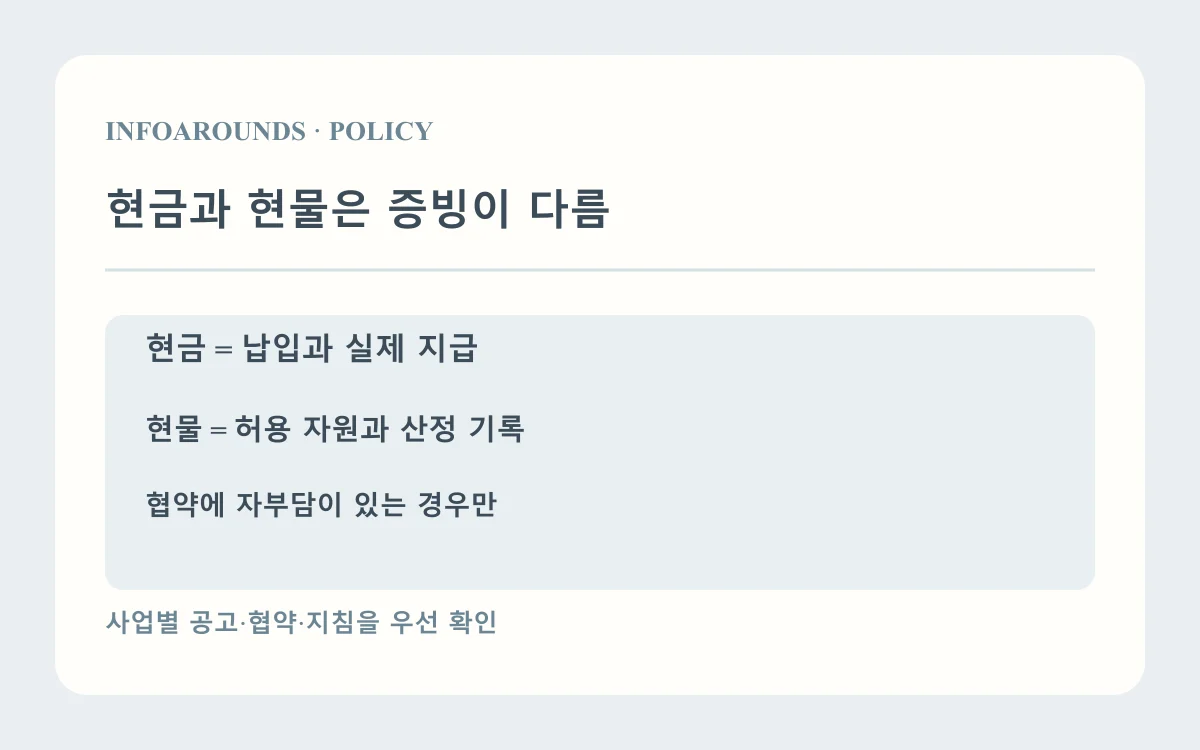
창업사업 자부담이 있는 협약에서 현금과 현물을 중복 없이 입증하는 방식입니다.
공개: · 확인:
자부담이 없는 공고에 현금·현물 표를 억지로 적용하지 않습니다
2026년 창업패키지는 유형과 지역에 따라 부담 구조가 다릅니다. 중소벤처기업부는 딥테크 특화형에서 비수도권 기업의 자부담률을 지역유형별로 차등화한다고 설명합니다. 이것은 모든 K-Startup 공고에 동일 자부담률이 있다는 뜻이 아닙니다. 2026년 예비창업패키지와 초기·딥테크 공고를 혼동하지 말고 내가 선정된 사업의 모집공고와 최종 협약을 먼저 봅니다.
확인해야 할 값은 정부지원금, 기업부담금 의무 유무, 현금 최소액, 현물 인정 가능액, 납입·사용 기한입니다. 공고의 예시 비율만 보고 실제 협약의 확정 지원액을 역산하면 차이가 날 수 있습니다. “예비는 모두 현물이 필요하다” 같은 일반화는 피합니다.
| 구분 | 실제로 남길 근거 | 입금 여부 |
|---|---|---|
| 현금 부담 | 지정 계좌·이체·지급내역 | 돈 이동 있음 |
| 현물 부담 | 허용항목·산정표·사용기록 | 현물 자체는 입금 아님 |
| 정부지원금 | 협약액·집행내역 | 별도 재원 |
현금은 납입과 사용을 두 단계로 봅니다
자부담 현금을 지정 계좌에 넣었다는 내역과 그 현금을 적격 비용에 쓴 내역은 다릅니다. 협약에서 납입기한과 집행 순서를 정했다면 계좌 입금증만으로 최종 비용 인정이 끝나지 않습니다. 이체내역, 공급 증빙, 세금계산서 또는 해당 지침이 요구하는 거래서류를 같은 지출번호에 연결하세요.
가상으로 기업부담 현금 300만원 중 300만원을 사업 계좌에 입금했어도, 적격 비용으로 실제 지급된 돈이 200만원이면 나머지 100만원의 처리와 기한을 확인해야 합니다. 이 수치는 계산 사례이며 어떤 사업의 정해진 비율이 아닙니다.
현물은 허용 항목과 산정근거가 핵심입니다
현물은 이미 보유한 장비 사용이나 참여 인력 등 해당 지침이 허용한 자원을 사업에 투입해 평가하는 방식일 수 있습니다. 그러나 “기존 물건이 있으니 시가만큼 현물”로 자동 인정되지 않습니다. 허용 항목, 단가 산정법, 사용 기간, 증빙 양식과 중복 계상 금지를 협약 지침에서 확인해야 합니다.
예를 들어 보유 장비의 사업 사용시간을 현물로 적었다면 구입영수증만으로 충분한지, 사용일지와 감가·평가 기준이 필요한지 주관기관에 확인합니다. 같은 장비 구입비를 정부지원금으로 결제하면서 동일 장비를 현물 부담으로 또 올리면 이중 계산 문제가 생깁니다. 현물 평가액과 최종 인정액은 사업 담당기관이 판단합니다.
출처와 확인일
- 중소벤처기업부 2026 창업패키지 딥테크 보도자료 — 지역유형별 자부담 차등 확인: 2026-10-17
- 중소벤처기업부 2026년 예비창업패키지 수정 공고 — 해당 회차 사업비·협약 조건 확인: 2026-10-17
- 중소벤처기업부 2026 초기창업패키지 딥테크 특화형 모집공고 — 사업별 상세 공고 확인 확인: 2026-10-17